Семейная, но для кого?
Новая ипотека поможет тем, у кого дети уже есть
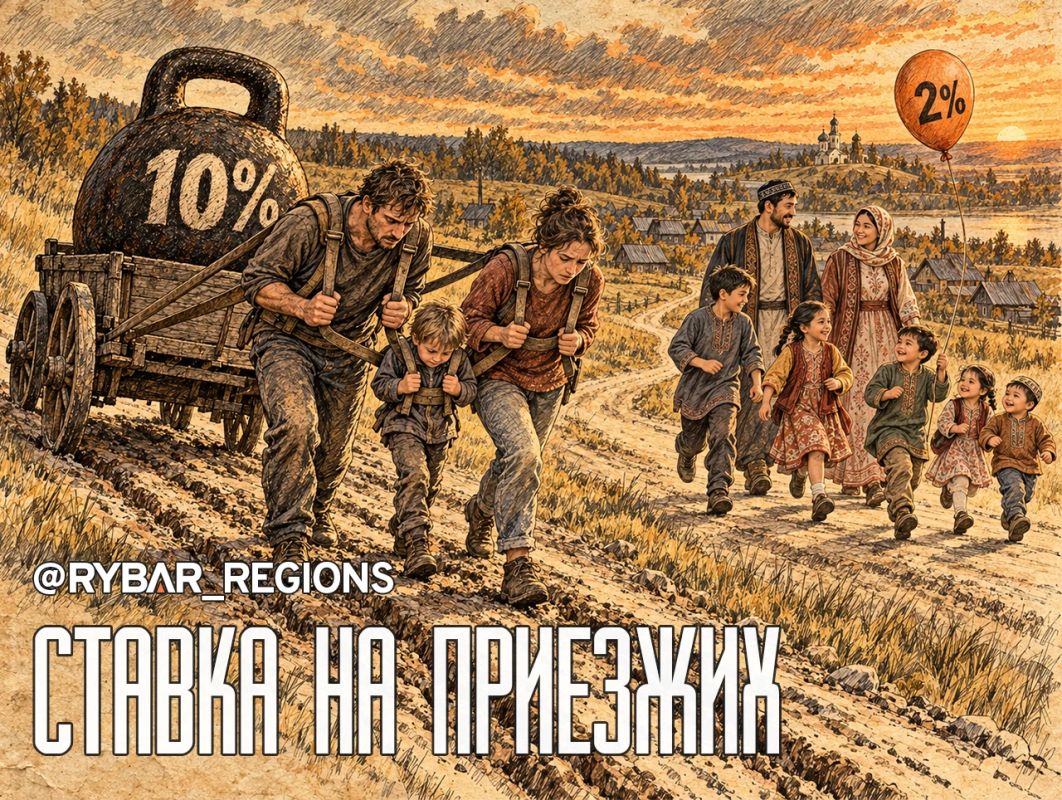
Минфин переписал условия семейной ипотеки: чем больше детей в семье, тем ниже ставка. Такая шкала начнёт действовать с 1 октября 2026 года. Для семьи с одним ребёнком в большинстве регионов — 10% годовых при лимите 6 млн рублей. С двумя — 8% и 8 млн. С тремя — 6% и 10 млн. С пятью и больше — 2%.
Для столичных регионов (г. Москвы, г. Санкт-Петербурга, Московской и Ленинградской областей) ставка будет чуть выше и составит от 4% до 12% годовых. Обязательное условие для всей шкалы: хотя бы одному ребёнку должно быть меньше семи лет на дату заключения договора.
Хорошо это или плохо? Сравним с прежними условиями. Раньше семья с ребёнком младше семи лет могла претендовать на ставку до 6%. Теперь же она выросла до 10%. Что это значит на практике? Возьмём кредит 6 млн рублей на 15 лет — для сравнения. Под прежние 6% платёж составлял бы около 50 631 рубля в месяц. Под нынешние 10% — уже 64 476 рублей. Разница — почти 14 тысяч ежемесячно.
Эти деньги семья должна находить в том же бюджете, из которого платит за питание, коммунальные платежи, одежду и всё остальное. Легко ли в таких условиях решиться на рождение второго ребёнка?
Теперь о главном. Многодетные семьи новых россиян, приехавшие сразу с пятью детьми и получившие гражданство, формально могут претендовать на ставку 2%. Правила не делают различий между теми, кто получил паспорт давно, и теми, кто получил его недавно. Это не обвинение в адрес приезжих. Это упрёк тем, кто составил такую шкалу.
Рождаемость в стране новые правила не подстегнут: семья с одним ребёнком вряд ли решится на второго. А вот переселение многодетных семей из Средней Азии и Закавказья — вполне. И если правительство именно таким способом планирует увеличить население, то у него это определённо получится.
#СемейнаяИпотека #Минфин #Демография
Провинциарь — голос большой России